Il documento dell’ESMA (European Securities and Markets Authority), datato 12 ottobre 2026, raccoglie due note tematiche dedicate alla comunicazione delle informazioni di sostenibilità: la prima riguarda le dichiarazioni di impatto, la seconda le dichiarazioni sulla transizione climatica.
Il messaggio centrale è semplice, ma fondamentale: non basta dichiarare di essere sostenibili, generare un impatto positivo o essere impegnati nella transizione ecologica. Occorre spiegare che cosa si intende, su quali elementi si fonda l’affermazione, come si intende realizzarla e quali risultati sono stati effettivamente raggiunti.
Il documento ha finalità educativa e richiama le responsabilità dei partecipanti ai mercati finanziari. Non introduce, di per sé, nuovi obblighi normativi. I principi illustrati, tuttavia, offrono indicazioni utili anche per comprendere le sfide che riguardano la comunicazione della sostenibilità in senso più ampio.
Prima parte – Le dichiarazioni di impatto
Spiega come distinguere un investimento che genera un impatto sociale o ambientale positivo da uno che si limita a selezionare attività considerate sostenibili. Approfondisce tre concetti: intenzionalità, addizionalità e misurabilità.
Seconda parte – Le dichiarazioni sulla transizione climatica
Illustra come comunicare in modo credibile gli impegni di riduzione delle emissioni, i percorsi di transizione e gli obiettivi futuri, rendendo comprensibili le strategie, le risorse, le ipotesi e i progressi realizzati.
Le due parti sono collegate da un principio comune: la comunicazione della sostenibilità deve essere coerente con le attività reali e supportata da informazioni verificabili, evitando che messaggi suggestivi o ambiziosi inducano a credere che siano stati ottenuti risultati non dimostrati.
I quattro principi fondamentali della comunicazione sostenibile
L’ESMA individua quattro principi che aiutano a valutare la qualità di una dichiarazione di sostenibilità.
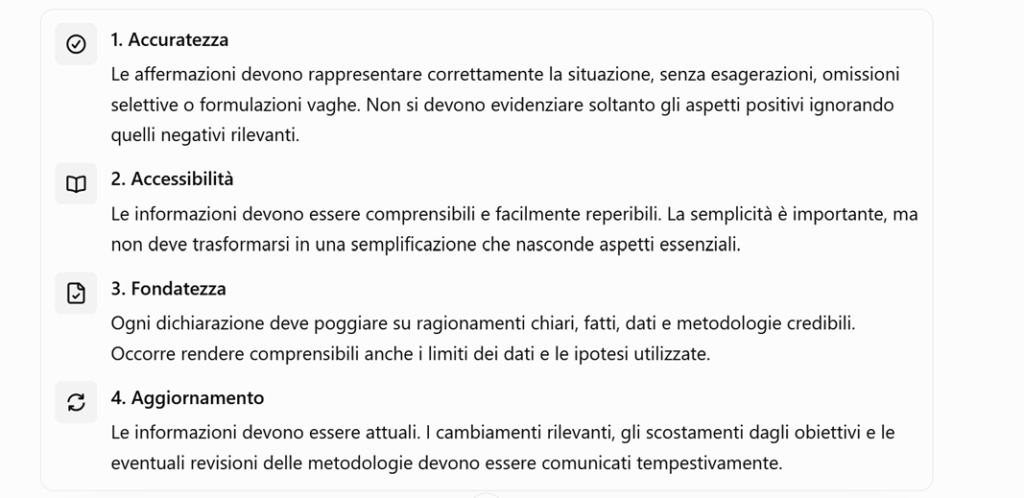
Questi principi si applicano, nel perimetro considerato dall’ESMA, anche alle comunicazioni non strettamente regolamentate, come i materiali promozionali e la rendicontazione volontaria.
3. La differenza tra sostenibilità e impatto: il punto più importante
Uno dei contributi più interessanti del documento è il richiamo alla necessità di distinguere tra ciò che un’organizzazione fa, i risultati che produce e il cambiamento che contribuisce a generare.
Per comprendere questa differenza, immaginiamo un’impresa che investe in tecnologie per ridurre il consumo d’acqua.
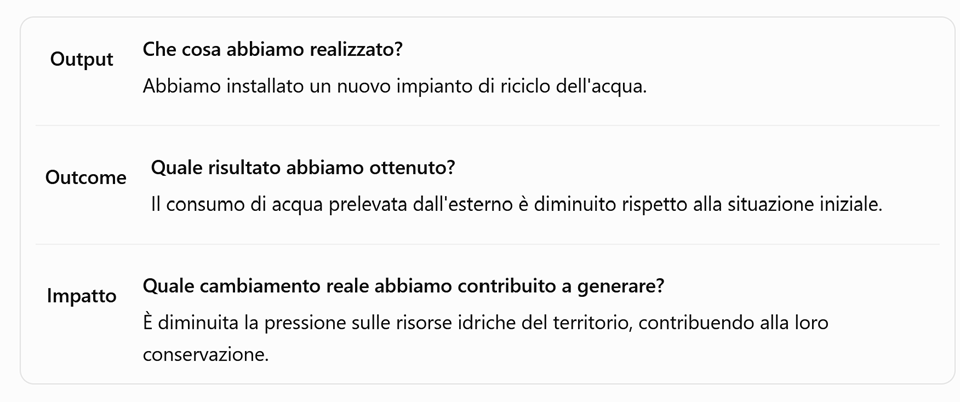
L’esempio è illustrativo: il passaggio da un risultato aziendale a un impatto sul territorio deve essere verificato attraverso dati e valutazioni adeguate.
Il documento sottolinea che un indicatore relativo alle attività realizzate non dimostra automaticamente un beneficio concreto per le persone o per l’ambiente.
Tre domande per valutare una dichiarazione di impatto
- Intenzionalità: l’organizzazione si è posta un obiettivo esplicito di cambiamento positivo? Ha definito una strategia che spiega come intende raggiungerlo?
- Addizionalità: quale contributo ulteriore è stato generato? Il cambiamento si sarebbe verificato comunque, oppure l’intervento ha fatto la differenza?
- Misurabilità: come vengono misurati i risultati? Esistono indicatori pertinenti, valori di riferimento, obiettivi iniziali e aggiornamenti nel tempo?
L’addizionalità è particolarmente importante nell’ambito degli investimenti a impatto. L’ESMA distingue, infatti, l’impatto generato dall’impresa o dal progetto finanziato dal contributo specifico dell’investitore. Le due cose non devono essere confuse.
La transizione climatica: non basta promettere un futuro migliore
La seconda nota affronta una questione altrettanto rilevante: come comunicare gli obiettivi futuri di decarbonizzazione.
Un’impresa può legittimamente trovarsi in un percorso di transizione senza essere già sostenibile sotto ogni profilo. Il punto è dimostrare che l’impegno dichiarato è credibile e accompagnato da un piano concreto.
Una comunicazione attendibile dovrebbe chiarire:
- L’ambizione: quale cambiamento si vuole ottenere, entro quando e rispetto a quale situazione iniziale.
- La strategia: quali azioni, investimenti e risorse consentiranno di raggiungere l’obiettivo.
- La misurazione: quali indicatori saranno utilizzati, con quali metodologie e quali limiti.
- I progressi: che cosa è stato realizzato, quali obiettivi sono stati raggiunti e quali ritardi o difficoltà sono emersi.
Per esempio, dichiarare «raggiungeremo la neutralità climatica entro il 2050» non è sufficiente, da solo, a dimostrare la credibilità del percorso. Occorre spiegare le tappe intermedie, le azioni previste, le ipotesi di riferimento e i risultati conseguiti.
L’ESMA mette inoltre in guardia da un errore significativo: una riduzione dell’intensità carbonica di un portafoglio finanziario non equivale necessariamente a una riduzione delle emissioni nell’economia reale.
Perché è importante comprenderlo, anche per le imprese non finanziarie?
Il documento si rivolge principalmente agli operatori dei mercati finanziari. Tuttavia, i principi che illustra aiutano a comprendere questioni centrali per tutte le organizzazioni che comunicano i propri impegni ambientali e sociali.
- Prevenire il greenwashing
Evitare che dichiarazioni generiche, immagini suggestive o risultati presentati in modo selettivo creino una percezione di sostenibilità superiore a quella dimostrabile.
- Costruire fiducia
Clienti, lavoratori, investitori, banche e comunità hanno bisogno di informazioni attendibili per valutare le scelte di un’organizzazione.
- Migliorare le decisioni strategiche
Definire obiettivi e indicatori pertinenti permette di comprendere se le iniziative intraprese stanno producendo i risultati attesi e dove occorre intervenire.
- Ridurre i rischi comunicativi e reputazionali
Dichiarazioni non adeguatamente supportate possono esporre l’organizzazione a contestazioni, perdita di credibilità e, in presenza dei relativi presupposti, conseguenze giuridiche.
- Dare sostanza agli impegni
La sostenibilità smette di essere soltanto una dichiarazione e diventa un processo di governo, attuazione, misurazione e miglioramento continuo.
Per una Società Benefit, questi principi sono particolarmente utili: consentono di riflettere sulla coerenza tra finalità di beneficio comune, attività aziendali, risultati perseguiti e contenuti della Relazione d’Impatto. Non costituiscono, però, uno standard sostitutivo degli obblighi specifici previsti dalla normativa sulle Società Benefit.
Un esempio pratico: quando una dichiarazione diventa credibile?
Consideriamo due possibili messaggi aziendali.
Comunicazione debole
«Siamo un’impresa che genera un impatto positivo sul pianeta».
Non chiarisce quale problema venga affrontato, quali risultati siano stati ottenuti né su quali dati si fondi l’affermazione.
Comunicazione più solida
«Nel 2025 abbiamo ridotto del 18% il consumo idrico per unità di prodotto rispetto al 2023. Il risultato è stato misurato attraverso indicatori definiti, con un perimetro esplicito. Nel prossimo biennio intendiamo ridurre ulteriormente i consumi e monitorare gli effetti sulle risorse idriche locali».
Il messaggio specifica il risultato, il riferimento temporale, l’indicatore e l’impegno futuro. L’eventuale impatto positivo sul territorio richiederà comunque evidenze ulteriori: la riduzione dei consumi aziendali non lo dimostra automaticamente.
La differenza non è soltanto nel linguaggio. È nel modo in cui l’organizzazione conosce, misura e governa i propri effetti.
La sostenibilità non si valuta soltanto sulla base delle intenzioni dichiarate, delle certificazioni possedute o delle iniziative realizzate. Occorre comprendere il legame tra ciò che viene promesso, ciò che viene fatto e ciò che cambia concretamente.
Il documento dell’ESMA invita quindi a passare:
- dalle affermazioni generiche a obiettivi chiari;
- dalle iniziative isolate a strategie coerenti;
- dai dati presentati selettivamente a misurazioni trasparenti;
- dalle promesse future alla rendicontazione dei progressi;
- dalla semplice narrazione della sostenibilità alla dimostrazione dei risultati.
In definitiva, comunicare la sostenibilità in modo credibile significa assumersi la responsabilità di ciò che si afferma, dimostrarne la fondatezza e rendere conto nel tempo dei risultati ottenuti.
È un tema che riguarda non soltanto chi comunica, ma anche chi legge, acquista, investe, finanzia e sceglie a quali organizzazioni affidare la propria fiducia. Comprenderlo significa acquisire gli strumenti per distinguere una promessa da un impegno concreto e un’attività dichiarata da un cambiamento effettivamente dimostrabile.
Fonte: ESMA